2026年11月20日

亚洲股市本周开局回落,科技股大幅下挫,密集的本周交易事件或将左右人工智能板块短期走向,油价同步走低。
上周五美国芯片股的抛售浪潮传导至亚洲市场,亚洲科技分类指数跌幅超 5%,创下 11 月 6 日以来最大单日跌幅;MSCI 亚太股指下跌 1.9%。纳斯达克 100 指数期货跌 0.8%,标普 500 指数期货跌 0.5%,回吐早盘全部涨幅。
本周,英伟达财报以及 Anthropic 计划上市的消息,将再度检验市场对 AI 行情的信心。上周英伟达 CEO 黄仁勋遭解职,公司市值蒸发超 5000 亿美元,另有《金融时报》消息称,黄仁勋正协商重返英伟达。交易员同时静待美国零售销售数据与美联储最新会议纪要,从中捕捉利率走向线索。
布伦特原油延续两周跌势,周一进一步回落至约 95.30 美元 / 桶。现货供应充裕的信号,抵消了中东新一轮袭击带来的支撑。美元指数在上周创下 2025 年 5 月以来高点后进入盘整;比特币在周末跌至四个月低点后暂时企稳。
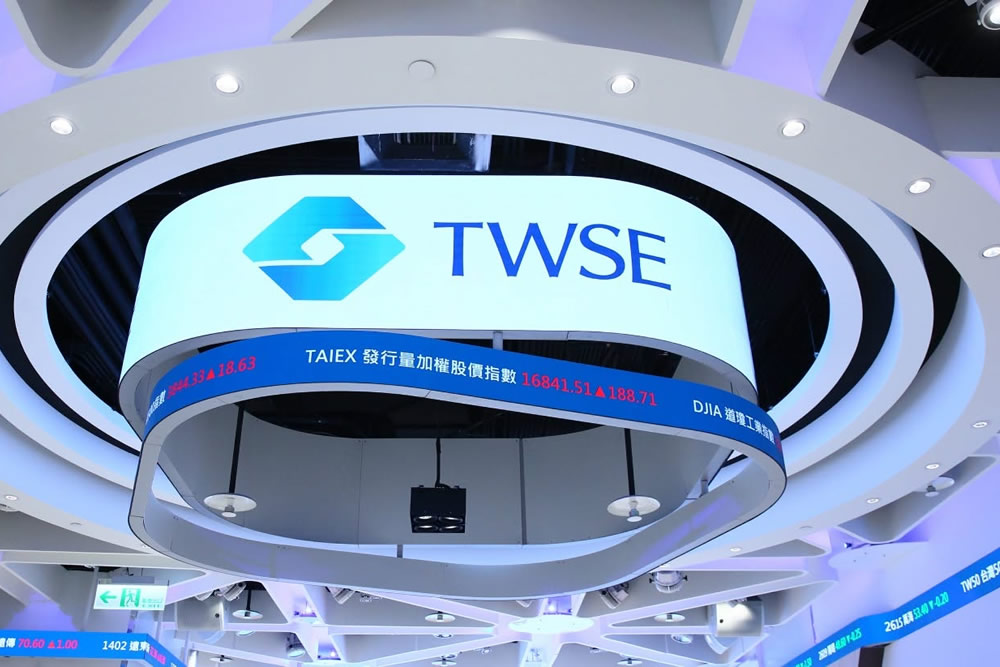
亚洲市场内部,科技板块领跌。台湾加权指数盘中一度大跌超 5%,韩国综合股价指数跌幅逾 3.5%。英伟达将于周二发布财报。
芯片企业管理层风波叠加微软系统宕机,接连冲击科技板块,而科技股正是今年全球股市上涨的核心引擎。市场担忧情绪升温:板块估值偏高、AI 大额投入回报存疑,叠加民主党中期选举大胜,市场预期 AI 行业监管或将收紧。
不过全球大盘此前一度迎来喘息。MSCI 全球所有国家指数上周上涨 2.5%,终结连续四周下跌,该指数周一回落 0.3%。
高盛预测,受益于盈利改善,明年美元计价的 MSCI 除日本外亚洲指数有望录得 19% 回报,但同时提示,AI 板块不确定性或将放大市场波动。
经济数据层面,中国 10 月各项经济指标全面走弱,消费、工业产出不及预期,投资数据意外下滑,住宅价格持续下行,市场开始质疑现有刺激政策对市场的托底效果。
同日公布的数据显示,受恶劣天气压制消费,日本经济一年来首次出现萎缩,凸显内需疲软。
【免责声明】外汇交易有风险,投资需谨慎。本内容仅为信息分享与客观分析,不构成任何投资建议、买入/卖出依据或收益承诺。投资者应根据自身财务状况、风险承受能力独立决策,自行承担投资风险。